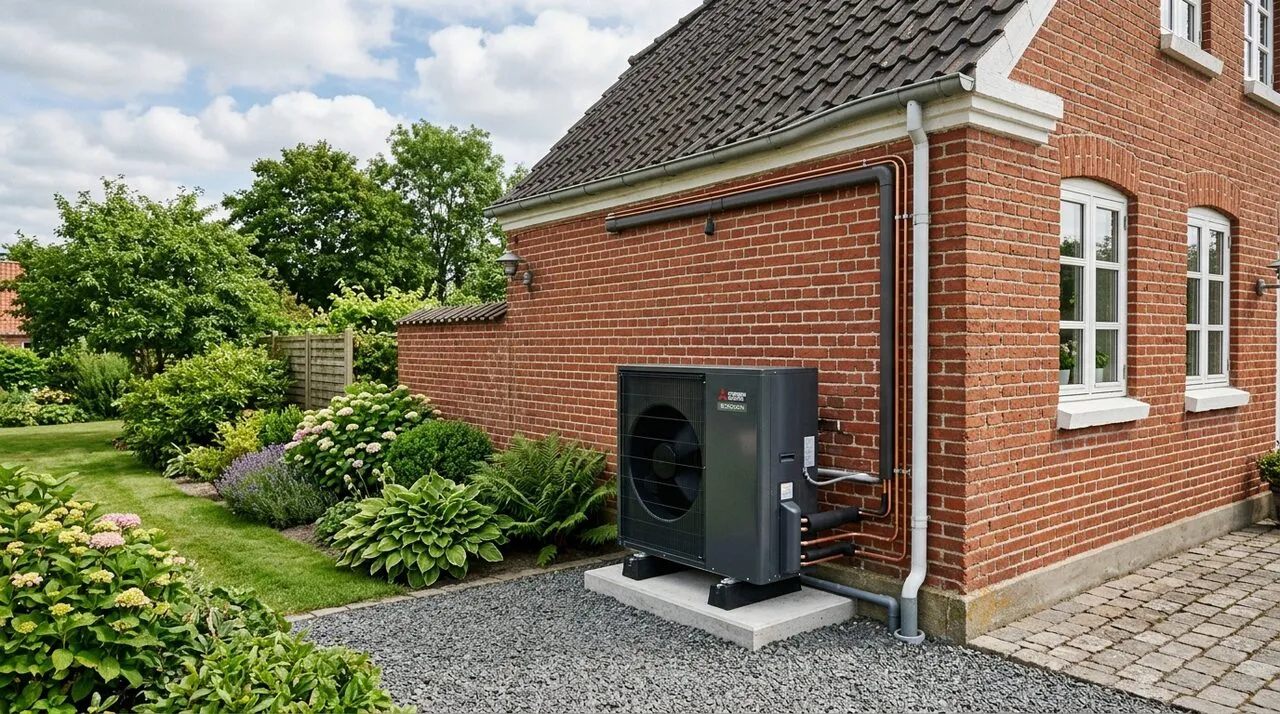
En luft-til-vand varmepumpe koster 90.000-150.000 kr installeret. Det er en af de største enkeltinvesteringer en dansk husejer foretager. Alligevel overser mange at tilpasse forsikringen til den nye installation.
Grundreglen er enkel: en varmepumpe er fast ejendom og dækkes af din husforsikring. Men der er vigtige undtagelser og supplementer du bør kende.
Hvad dækker husforsikringen?
En standard dansk husforsikring (bygningsforsikring) dækker typisk:
| Skadestype | Dækning |
|---|---|
| Brand og eksplosion | Ja |
| Vandskade fra brud på rør i anlæg | Ja |
| Storm og hagelskade (udedel) | Ja |
| Indbrud og hærværk | Ja |
| Pludselig beskadigelse (tilvalg) | Kun med tillæg |
| Mekanisk nedbrud/maskinskade | Typisk nej |
| Køreskade (kompressor-slitage) | Nej |
| Frostskade (manglende antifrysning) | Nej, eget ansvar |
Husforsikringen dækker altså de traditionelle "force majeure"-skader. Mekanisk nedbrud — kompressorfejl, elektronik-fejl, lækage i kølemiddelkredsløb — er ikke automatisk dækket.
Vil du se hvad en varmepumpe kan spare dig?
Få 3 gratis tilbud fra VPO-certificerede installatører — gratis og uforpligtende.
Maskinskade-tillæg: hvornår er det relevant?
En kompressor-udskiftning koster 15.000-35.000 kr. En lækage i kølemiddelkredsløbet koster 5.000-15.000 kr at reparere. Disse fejl opstår typisk i år 10-15 af anlæggets levetid.
Maskinskade-tillæg (også kaldet "all risk" eller "pludselig skade-dækning") dækker:
- Elektriske driftsfejl
- Kompressorfejl
- Kølemiddelkredsløb-lækage
- Styringselektronik-fejl
Prisen for tillægget varierer typisk fra 500-1.500 kr/år afhængig af anlægsværdi og forsikringsselskab.
| Forsikringstype | Dækning | Typisk pris/år |
|---|---|---|
| Standard husforsikring | Brand, vand, storm | Inkluderet |
| Med pludselig skade-tillæg | + elektriske fejl | +300-600 kr |
| Med maskinskade/all risk | + mekanisk nedbrud | +600-1.500 kr |
| Fabrikantgaranti (5-10 år) | Fabriksfejl | Inkluderet/tillæg |
Hvad er ikke dækket uanset forsikring?
Forsikringen dækker aldrig:
- Skader der skyldes manglende vedligeholdelse (service-forsømmelse)
- Frostskade pga. manglende antifrysning i jordvarme-kredsløb (ejer-ansvar)
- Skader der skyldes ulovlig installation (ikke-autoriseret installatør)
- Slid og ælde (normal afskrivning)
En vigtig implikation: installer altid ved en autoriseret VVS-installatør og behold dokumentation for installationen. Forsikringsselskaber kan afvise skadeserstatning hvis installationen ikke kan dokumenteres korrekt.
Få 3 gratis varmepumpe-tilbud
Vi matcher dig med VPO-certificerede installatører. Du bestemmer selv om du går videre.
Fabrikantgaranti vs. forsikring
De fleste varmepumpe-producenter giver 2-5 år fabriksgaranti (lovpligtigt minimum er 2 år fra ny installation). Nogle tilbyder forlænget garanti op til 10 år mod betaling:
| Garantiperiode | Dækning | Pris |
|---|---|---|
| 2 år (lovpligtig) | Fabriksfejl | Inkluderet |
| 5 år (standard) | Fabriksfejl + dele | Typisk inkluderet |
| 10 år (udvidet) | Fabriksfejl + arbejdsløn | 5.000-15.000 kr |
Fabrikantgarantien dækker fabriksfejl — ikke brugerfejl, skadevoldende begivenheder eller normale driftsfejl. Den supplerer men erstatter ikke forsikring.
Hvad skal du gøre inden installation?
- Kontakt dit forsikringsselskab og oplys at du installerer en varmepumpe til [beløb] kr. Tjek om den er automatisk dækket
- Spørg om maskinskade-tillæg og hvad det koster
- Gem alle installationsdokumenter (installatørens protokol, fabrikants specifikation, BBR-opdatering)
- Registrer anlægget hos fabrikanten inden for 30 dage for at aktivere eventuel udvidet garanti
Forsikrings- og Pension: branchens retningslinjer
Forsikring & Pension (brancheorganisationen for danske forsikringsselskaber) har ikke en specifik vejledning om varmepumper, men de generelle principper er:
- Faste installationer der er en del af bygningen er dækket af bygningsforsikringen
- Maskinskade og elektrisk driftssvigt kræver et specifikt tillæg
- Manglende vedligeholdelse er aldrig dækket
Hvis du er i tvivl, bed forsikringsselskabet om en skriftlig bekræftelse af dækningen — det er det eneste der gælder i en skadesituation.
Konkrete eksempler på forsikringsscenarier
Eksemplerne er konstruerede scenarier til illustration. De bygger ikke på konkrete sager, kunder eller afgørelser.
Eksempel 1 — Stormskade på udedelen: En kraftig storm tager tag og kaster grene direkte ind i varmepumpe-udedelen. Budgettet for reparation: 8.000-15.000 kr. Husforsikringen dækker — stormskade er en klassisk "pludselig og udefrakommende" skade. Selvrisiko: typisk 1.000-2.000 kr.
Eksempel 2 — Kompressorfejl efter 10 år: Kompressoren i en NIBE S2125 siger stop i år 11. Reparation: 18.000-28.000 kr. Standard husforsikring dækker ikke — det er mekanisk nedbrud. Har du tegnet maskinskade-tillæg? Dækket. Har du ikke? Fuld regning for dig selv.
Eksempel 3 — Frostskade på monobloc: Strømsvigt i 24 timer ved -15 °C. Vandledningerne fra udedelen fryser og sprænger. Reparation: 12.000-20.000 kr. Husejerforsikringen dækker typisk frostbrud — men kun hvis vandledningerne er korrekt isoleret og glykol-niveauet er vedligeholdt. Er det ikke dokumenteret, afvises skaden.
Eksempel 4 — Kortslutning i styringselektronik: Styringsboks og softwaredel brænder af efter lynnedslag i elnettet. Reparation: 5.000-10.000 kr. Standard husforsikring dækker ved direkte lynnedslag. Overspændingsskade dækkes kun med udvidet el-tillæg.
Hvad du bør spørge dit forsikringsselskab om
Kontakt forsikringsselskabet med disse præcise spørgsmål inden installation:
- "Er en luft-til-vand varmepumpe til [beløb] kr automatisk dækket af min bygningsforsikring — og under hvilke skadeskategorier?"
- "Hvad koster et maskinskade-tillæg der dækker elektrisk driftssvigt og kompressorfejl?"
- "Er der selvrisiko-forskel for varmepumpe-skader?"
- "Hvad kræver I af dokumentation for at behandle en skade?"
Bed om svar skriftligt. Mundtlige forsikringsoplysninger er ikke juridisk bindende.
Sådan undgår du de 3 dyreste forsikringsfejl
Fejl 1 — Du opdaterer ikke forsikringen inden installation: Husforsikringen baserer erstatningsbeløbet på bygningens registrerede installationer. En varmepumpe tilføjer 90.000-150.000 kr til bygningens værdi. Melder du det ikke til forsikringsselskabet, kan de reducere erstatningen ved en total-skade med henvisning til underassurance.
Fejl 2 — Du vælger leasingaftale uden at tjekke forsikringsansvaret: Ved leasing er det typisk leasingselskabet der er forsikringspligtig for anlægget. Men ved husbrands kan grænsen for hvem der dækker hvad blive uoverskuelig. Afklar dette konkret med leasingselskabet inden underskrift.
Fejl 3 — Du glemmer at registrere anlægget hos fabrikanten: Mange producenter kræver at anlægget registreres inden for 30 dage fra installation for at aktivere udvidet garanti. Glemmer du det, mister du 3-5 år ekstra garantidækning — som supplement til forsikringen.
Læs om service-aftale på varmepumpe og varmepumpe-tvister i ankenævn.