Stormskade på taget: hvornår dækker husforsikringen?
Opdateret 25. september 2026 · Smart Solar redaktion
Kort svar
Husforsikringen dækker typisk stormskade på taget – i forsikringssammenhæng er det storm ved vind på mindst 17,2 m/s. Skader, der skyldes slid eller manglende vedligeholdelse, dækkes typisk ikke. Begræns skaden, dokumentér den med billeder, og anmeld den hurtigt til dit forsikringsselskab. Det er vilkårene i din egen police, der afgør sagen.
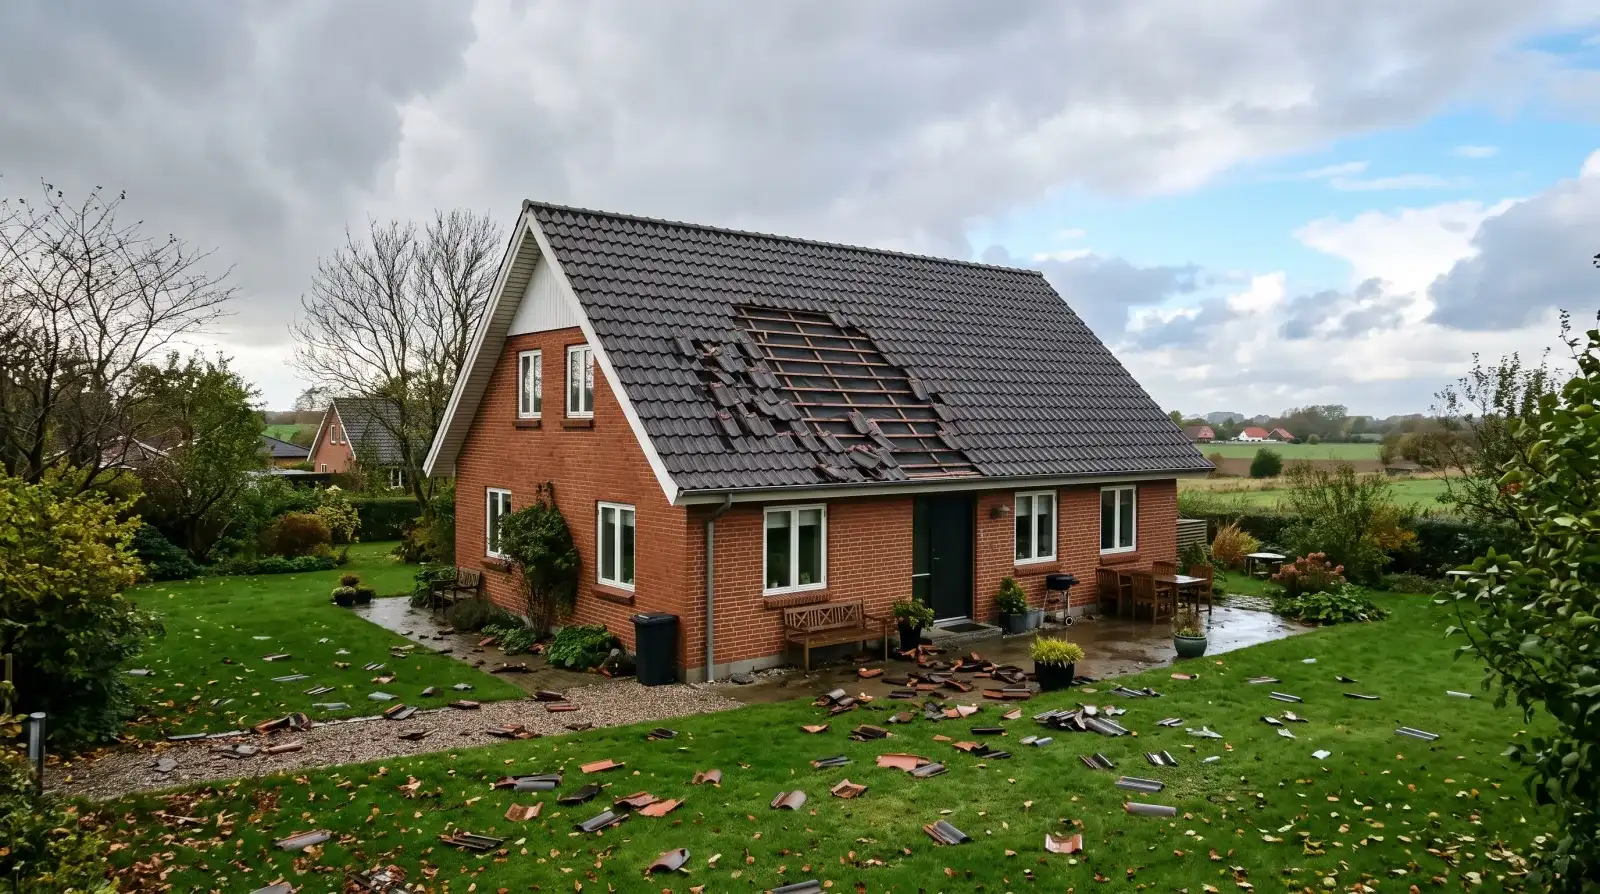
Nedblæste tagsten eller et hul i taget efter en storm rejser straks spørgsmålet: dækker forsikringen? Det afhænger af, om skaden skyldes stormen eller et tag, der i forvejen var slidt – og af vilkårene i din police. Her er, hvad der generelt gælder, og hvad du selv kan gøre. Siden er generel og erstatter ikke vilkårene i din police.
Hvornår er det "storm" i forsikringens forstand?
I forsikringssammenhæng er det storm, når vinden når mindst 17,2 meter pr. sekund. Det er vindhastigheden – ikke hvor voldsomt vejret føltes – der afgør, om skaden kan behandles som stormskade. Er der ikke målt storm i dit område på skadestidspunktet, kan selskabet afvise at behandle den som stormskade. Tjek definitionen i din egen police.
Hvad dækkes typisk, og hvad gør ikke
| Situation | Dækkes typisk af husforsikringen? |
|---|---|
| Tagsten eller plader blæst af i storm | Ja |
| Træ, der vælter ind over huset i storm | Ja |
| Utæt tag på grund af alder og slid | Nej |
| Skade, der skyldes manglende vedligeholdelse | Nej |
| Stormflod (havvand, der oversvømmer land) | Nej – kan dækkes via Naturskaderådet |
Kilde: Bolius, Forsikringsoplysningen (Forsikring & Pension) og Forbrugerrådet Tænk, september 2026. Din egen police afgør sagen.
Vælter et træ ind over huset, er det typisk kun den del, der rammer bygningen, som er dækket – ikke at fjerne resten af træet i haven. Var taget nedslidt, før stormen ramte, kan det betyde, at skaden kun dækkes delvist eller slet ikke. Tagets stand før stormen har altså betydning for erstatningen.
Begræns skaden, og dokumentér den
Gør, hvad du forsvarligt kan, for at begrænse skaden – fx dække et hul i taget midlertidigt og flytte ting væk fra fugten. Kravl ikke op på taget, mens det stadig blæser. Gem kvitteringer for nødreparationer.
Tag billeder og video af skaden fra flere vinkler, både tæt på og på afstand, og notér dato og klokkeslæt. Kontakt dit forsikringsselskab hurtigst muligt – også selvom du endnu ikke har et tilbud på reparationen. Beskriv i anmeldelsen, hvad der er sket, hvornår, og hvad du har gjort for at begrænse skaden, og vedlæg billederne. Selskabet kan bede om et tilbud eller en faglig vurdering af skaden, før sagen afgøres.
Stormskade på et asbesttag: hvem må reparere?
Siden 1. januar 2025 må kun autoriserede virksomheder nedrive asbestholdigt materiale. Der er en undtagelse for kortvarigt arbejde af mindre omfang, men om en reparation falder ind under den, afhænger af omfanget – en større udskiftning af plader kræver autorisation. Undgå at knække, bore i eller skære i beskadigede plader, og tal med dit forsikringsselskab og en autoriseret virksomhed om, hvordan skaden skal håndteres. Se reglerne på asbesttag.
Stormflod er noget andet end storm
Stormflod – hvor havvand oversvømmer land – dækkes ikke af husforsikringen som en stormskade. Skader efter stormflod kan i stedet dækkes gennem Naturskaderådet, som afgør, om der har været tale om stormflod. Du kontakter i første omgang det forsikringsselskab, hvor du har din brandforsikring. Har du skader fra både vind og vand, så få afklaret, hvilken ordning der dækker hvad.
Vedligeholdelse: derfor betyder den noget
Skader, der skyldes manglende vedligeholdelse, dækkes typisk ikke. Har du ladet løse tagsten ligge i lang tid, kan det tale imod dig, hvis der senere opstår en skade samme sted. Hold øje med taget, også når der ikke er en skade at anmelde, og gem kvitteringer, rapporter og billeder fra eftersyn og reparationer. Det gør det lettere at vise, at skaden skyldes stormen og ikke en tilstand, der allerede var under udvikling.
Før næste storm: sådan forebygger du
Et tag, der er holdt ved lige, står bedre i en storm og i en forsikringssag. Gå taget efter, fx efter efteråret: Er der løse eller revnede tagsten, løse rygningssten eller inddækninger, der har rykket sig? Er tagrender og nedløb fri? Fjern løse genstande i haven, og hold øje med store træer tæt på huset. Ser du tegn på slid, så få det udbedret – og gem dokumentationen.
Når reparationen afslører et slidt tag
Forsikringen dækker typisk at udbedre selve stormskaden, ikke at forny et tag, der i forvejen var slidt op. Viser det sig under reparationen, at taget generelt er nedslidt, så få tagfirmaet til at opgøre stormskaden for sig. Vælger du at skifte hele taget, kan erstatningen for skaden indgå i finansieringen, men resten betaler du selv.
Når forsikringen siger nej: er det tid til nyt tag?
Bed om en skriftlig begrundelse for afslaget, og hold den op mod ordlyden i din police. Er du uenig i afgørelsen, så spørg selskabet, hvordan du klager. Afvises skaden, fordi den vurderes at skyldes alder frem for storm, står du med samme beslutning som andre med et nedslidt tag: reparation eller nyt tag, som du selv skal betale.
Se, hvordan et tagskifte typisk finansieres, på lån til nyt tag, og hvornår det generelt er tid til at skifte, på hvornår skal taget skiftes. Hvor længe forskellige tagtyper typisk holder, står på levetid for tagtyper.
Selvrisiko og særlige vilkår
Der er som regel en selvrisiko, som du selv betaler, også når skaden er dækket. Hvor stor den er, står i din police. Policen kan også have særlige vilkår for bestemte tagtyper eller for ældre tage. Det er derfor din egen police – ikke en generel guide som denne – der har det sidste ord.
Læs din egen police
Vilkårene varierer mellem selskaber og policer. Er du i tvivl, så kontakt dit forsikringsselskab direkte. Forsikringsoplysningen under Forsikring & Pension giver generel vejledning om, hvordan forsikringer fungerer, men kan ikke afgøre din konkrete sag. Se også, hvordan forsikring hænger sammen med resten af tagets økonomi, på økonomi ved nyt tag.
Myte og fakta
Myte: Husforsikringen dækker altid et utæt tag.
Fakta: Nej. Den dækker typisk, når utætheden skyldes en pludselig skade som storm. Er taget utæt af alder eller manglende vedligeholdelse, dækker forsikringen typisk ikke. Din police afgør det konkrete svar.
Myte: Al kraftig blæst tæller som storm i forsikringens forstand.
Fakta: Nej. I forsikringssammenhæng er storm vind på mindst 17,2 meter pr. sekund. Er den ikke nået i dit område på skadestidspunktet, kan skaden afvises som stormskade, selvom vejret føltes voldsomt.
Ofte stillede spørgsmål
Dækker husforsikringen stormskade på taget?
Typisk ja, når skaden skyldes storm, altså vind på mindst 17,2 meter pr. sekund. Den dækker normalt ikke skader, der i virkeligheden skyldes alder eller manglende vedligeholdelse af taget. Det konkrete svar står i din egen police.
Hvad er forskellen på storm og stormflod?
Storm handler om vindens styrke, og stormskade dækkes typisk af husforsikringen. Stormflod er havvand, der oversvømmer land. Den dækkes ikke af husforsikringen som stormskade, men kan dækkes gennem Naturskaderådet. Du kontakter først dit eget forsikringsselskab.
Hvad gør jeg, hvis forsikringen afviser min stormskade?
Bed om en skriftlig begrundelse for afslaget, og gennemgå den op mod din egen police. Skyldes afslaget, at skaden vurderes som slid frem for storm, står du med samme beslutning som andre, der har et nedslidt tag: reparation eller nyt tag.
Hvem må reparere et stormskadet asbesttag?
Nedrivning af asbestholdigt materiale kræver en autoriseret virksomhed. Der er en undtagelse for kortvarigt arbejde af mindre omfang, men en større udskiftning af plader kræver autorisation. Undgå at knække eller skære i pladerne, og tal med dit forsikringsselskab og en autoriseret virksomhed først.
Kilder
- Storm: sådan dækker forsikringen — Bolius
- Sådan er du dækket ved storm, skybrud og stormflod — Forbrugerrådet Tænk
- Forsikring & Pension — Forsikring & Pension
- Autorisation for nedrivning af asbest — Arbejdstilsynet
Læs også
Økonomi ved nyt tag
Se hvad der findes af fradrag, tilskud og lån til nyt tag i 2026, hvad forsikringen dækker, og hvorfor et asbesttag ændrer regnestykket. Med kilder.
Lån til nyt tag
Overblik over de typiske måder at finansiere et nyt tag på – realkredit, banklån og energilån. Generel viden, ingen rentetal eller personlig rådgivning.
Hvornår skal taget skiftes
Hvornår skal taget skiftes? Se de typiske tegn på et udtjent tag og en tabel med typiske levetider for tegl, beton, stål, tagpap, eternit og skifer.
Levetid pr. tagmateriale
Se hvor mange år tegl, betontagsten, tagpap, stål, zink, fibercement og skifer typisk holder ifølge Bolius, og hvorfor undertaget ofte svigter først.
Asbesttag
Har du et asbesttag? Få overblik over reglerne, dine muligheder og hvad der driver prisen op og ned — og tjek dit eget tag i BBR på under et minut.