Et erhvervsbatteri på 1 MWh repræsenterer en investering på 2,4–2,8 mio. kr. Men risikoen ved en alvorlig hændelse — primært brand — kan være langt højere end anlæggets kostpris. En lithium-batteribrand kan eskalere til at involvere bygning, naboejendomme og produktionsstop i flere måneder. Samlet erstatningsansvar kan løbe op i 15–50 mio. kr.
Standard erhvervsforsikring dækker ikke nødvendigvis batterilager. Mange danske virksomheder har først efter installation opdaget, at deres police har eksplicitte undtagelser for "stationære lithium-baserede energilagringsanlæg". Denne guide gennemgår, hvad du skal have dækket, hvilke forsikringsselskaber der reelt forsikrer batterilager i Danmark 2026, og hvad det realistisk koster.
Hvilke risici skal forsikres?
| Risiko | Sandsynlighed | Maksimal eksponering |
|---|---|---|
| Brand i battericeller | Lav (~0,01 % per år, fald) | Op til 50 mio. kr (+ produktionsstop) |
| Vandskade fra slukning | Moderat (~25 % ved brand) | 1–5 mio. kr |
| Mekanisk skade (storm, hærværk) | Lav | 0,5–3 mio. kr |
| Tyveri (især kobber/celler) | Moderat for ukrytede anlæg | 0,2–2 mio. kr |
| Cybertrussel (ransomware på EMS) | Stigende | 0,5–10 mio. kr |
| Driftsstop og indtjeningstab | Moderat | 200.000–800.000 kr/måned |
| Ansvar over for tredjepart | Lav men alvorlig | Ubegrænset (typisk capped 25 mio. kr) |
De fem typer batteri-forsikringsdækning
1. Brandforsikring (eksplicit batteri-tillæg)
Standard erhvervsforsikring har ofte eksplicitte undtagelser for lithium-batterier. Du har brug for et batteri-tillæg der eksplicit dækker:
- Brand i battericeller (termisk runaway)
- Brand der spreder sig fra batteri til bygning
- Vandskade fra brandslukning
- Følgeskader på elektronik fra røg og kemikalier
Typisk præmie: 0,8–1,4 % af forsikringssum årligt. For 2,7 mio. kr. anlæg: 21.600–37.800 kr/år.
2. Driftsstopforsikring (BI — Business Interruption)
Hvis batteriet eller bygningen er ude af drift efter en hændelse, dækker BI dit indtjeningstab. Dette inkluderer:
- Tabt indtjening fra batteri (FCR + arbitrage)
- Produktionsstop hvis bygningen er beskadiget
- Ekstra omkostninger til midlertidig nettilslutning
- Konventionalbod fra leverancer du ikke kan opfylde
Typisk præmie: 0,3–0,6 % af forsikringssum årligt for 6–12 måneders dækning.
3. Erhvervsansvarsforsikring (med batteri-tillæg)
Hvis batteribranden spreder sig til naboejendomme eller skader tredjepart, er du erstatningspligtig. Standard erhvervsansvar dækker typisk ikke batterilager-relateret skade — der skal tegnes specifikt tillæg.
Typisk dækning: 25–100 mio. kr i samlet ansvar. Præmie: 0,2–0,5 % af summen.
4. Cyberforsikring
EMS-systemet er internet-tilkoblet og kan rammes af ransomware eller anden cybertrussel. Cyber-angreb kan både stoppe driften og potentielt skade hardware. Dækning bør inkludere:
- Operationel afbrydelse pga. cyberangreb
- Genoprettelse af IT-systemer
- Ransom-betaling (hvis lovligt)
- Forensisk efterforskning
- Notifikationsforpligtelser
Typisk præmie: 5.000–25.000 kr/år for batterilager-cyberforsikring.
5. Maskin- og hardware-forsikring (typisk inkluderet)
Mekaniske og elektriske fejl, der ikke er dækket af garanti, kan rammes af maskinforsikring. Det er typisk inkluderet i en standard erhvervsforsikring men bør tjekkes specifikt for at sikre at batterimoduler og PCS er omfattet.
Realistiske præmier for danske batterilager 2026
| Anlægsstørrelse | Brand + maskin | Driftsstop | Ansvar | Cyber | Total/år |
|---|---|---|---|---|---|
| 250 kWh (~750.000 kr) | 7.500 kr | 2.500 kr | 1.800 kr | 4.000 kr | ~15.800 kr |
| 500 kWh (~1.500.000 kr) | 15.000 kr | 5.000 kr | 3.500 kr | 6.000 kr | ~29.500 kr |
| 1.000 kWh (~2.700.000 kr) | 27.000 kr | 9.500 kr | 6.500 kr | 9.000 kr | ~52.000 kr |
| 2.000 kWh (~4.700.000 kr) | 47.000 kr | 16.500 kr | 11.500 kr | 12.000 kr | ~87.000 kr |
Bemærk at præmier stiger ikke fuldt lineært med anlægsstørrelse — store anlæg får typisk 5–15 % rabat pr. kr forsikringssum.
Vil I se hvad I kan spare?
Få en gratis vurdering på 30 sekunder — ingen forpligtelser.
Hvilke forsikringsselskaber forsikrer batterilager i Danmark?
Det danske marked har flere typer udbydere:
| Type | Eksempler | Specialisering |
|---|---|---|
| Store nordiske erhvervsforsikrere | Tryg, Topdanmark, Codan, If | Standard erhvervspakker med batteri-tillæg |
| Specialiserede industriforsikrere | AIG, Allianz, HDI Global | Komplekse industri-risici, store anlæg |
| Lloyd's-syndikater (via dansk mægler) | Forskellige | Specialrisici og store anlæg |
| Energi-specialiserede | Lokale energi-forsikringsmæglere | Niche-batteriforsikring |
For mindre anlæg (under 500 kWh) er de store nordiske udbydere typisk tilstrækkelige. For store anlæg og komplekse risici er specialiserede industriforsikrere typisk bedre rustet til at vurdere og prissætte korrekt.
Hvad forsikringsselskabet kigger på
Forsikringspræmien afhænger ekstremt meget af risikovurderingen. Følgende faktorer påvirker præmien typisk 20–80 %:
Tekniske faktorer
- Cellekemi: LFP-celler typisk 30–40 % billigere at forsikre end NMC pga. lavere brandrisiko
- Containerkonstruktion: F-klasse brandmodstand giver 15–25 % rabat
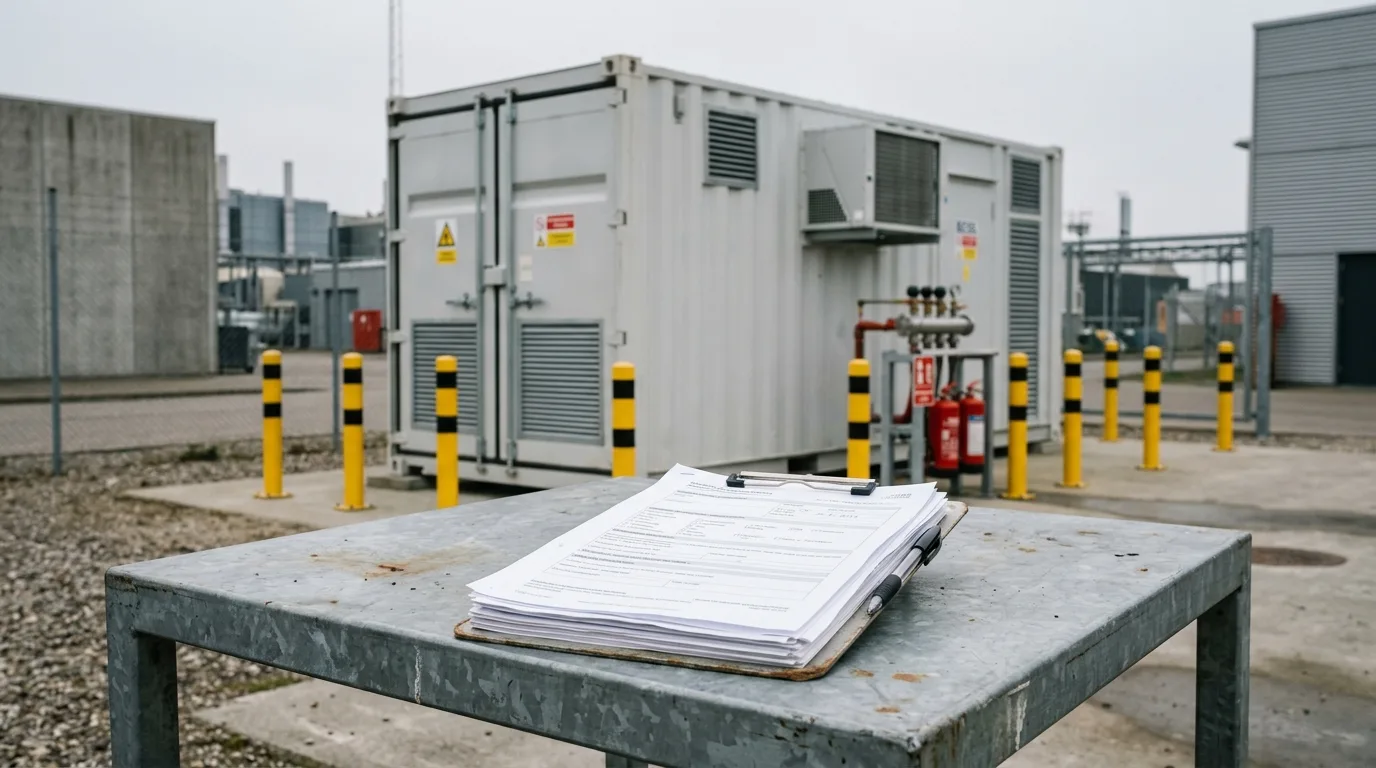
- Brandtekniske foranstaltninger: Aerosol-slukningssystem, røgdetektion, automatisk shutdown
- Termoregulering: Aktiv klimakontrol reducerer risiko-præmie 10–20 %
- BMS-kvalitet: Cellelevel-måling reducerer præmie 5–15 %
Lokationsfaktorer
- Afstand til andre bygninger: Min. 3 m kræves; 6+ m giver bedre præmie
- Adgang for brandvæsen: Tydelig markering og adgangsvej
- Vandsikring: Hævet placering eller drænkant
- Indhegning: Reducerer tyveri- og hærværksrisiko
Operatør-faktorer
- Erfarings-niveau: Dokumenteret erfaring med batterilager-drift
- Service-kontrakt: Hvilken leverandør, hvor ofte eftersyn
- Monitorering: 24/7 overvågning vs. lejlighedsvis
For detaljer om brandkrav, se brandsikkerhed på batterilager.
Klassiske fejl ved batteri-forsikring
1. Antage at standard erhvervsforsikring dækker
Tjek polices specifikt for "batteri-undtagelse". Mange danske erhvervsforsikringer fra før 2023 har eksplicitte undtagelser. Tilføj batteri-tillæg eller skift til ny forsikring.
2. Underforsikring af driftsstop
Driftsstop ved batteri-brand kan tage 6–18 måneder pga. genopbygning og ny godkendelses-proces. Sørg for mindst 12 måneders BI-dækning på fuld årsindtjening — ikke bare batteri-relateret indtjening.
3. For lille ansvarssum
Et 100 kWh-batteri kan ved værste-tilfælde-brand involvere skader på 5–25 mio. kr på naboejendomme. Standard 5 mio. kr ansvarsdækning er typisk for lidt — gå op til 25–50 mio. kr.
4. Manglende dokumentation til udbetaling
Forsikringsselskaberne kræver typisk dokumentation af nedbrudsdata, EMS-loggs og service-historik. Hvis disse data ikke er tilgængelige (fx fordi systemet selv blev ødelagt), kan udbetaling forsinkes med 6–18 måneder. Sørg for off-site backup af driftsdata.
5. Ikke melde skift til forsikringsselskab
Hvis du senere udvider anlægget, ændrer EMS-strategi eller tilføjer FCR-deltagelse, skal det meldes. Manglende anmeldelse kan ugyldiggøre dækning.
Få et konkret bud på jeres potentiale
Svar på 4 spørgsmål — vi matcher jer med kvalificerede leverandører.
Hvad er jeres månedlige elregning ca.?
Et grovt skøn er fint.
Forhandlingstaktik
For at få bedst mulig præmie, kan du:
- Indhent 3–5 tilbud fra forskellige selskaber
- Dokumentér risikobegrænsninger med fotos og tekniske rapporter
- Forhandl pakkerabat hvis du har anden erhvervsforsikring i samme selskab
- Forhøj selvrisiko for at reducere præmie (typisk 50.000–250.000 kr selvrisiko)
- Undgå unødigt brede dækninger der ikke matcher reel risiko
For brand er typisk selvrisiko på 100.000 kr og en præmie-rabat på 10–15 % et godt bytte. Sværere at forhandle på driftsstop, hvor selvrisiko typisk er udtrykt som ventetid (typisk 3–14 dage før udbetaling).
Forsikrings-pligter du skal overholde
For at bevare dækning kræves typisk:
- Årligt servicebesøg fra autoriseret leverandør, dokumenteret
- Funktionstest af brandalarm og slukningsystem hver 6. måned
- Logning og opbevaring af EMS-data i mindst 3 år
- Notifikation af alle ændringer i drift eller hardware
- Adgang til anlægget for forsikringsinspektion
Manglende overholdelse kan ugyldiggøre dækning ved skadebegivenhed. Få det tjekket årligt — det er typisk en simpel checkliste-opgave.
Kombination af forsikring og leverandør-garanti
Mange leverandører tilbyder 5–10 års produktgaranti der dækker mekaniske og elektriske fejl. Det er ikke det samme som forsikring:
| Leverandørgaranti | Forsikring | |
|---|---|---|
| Hvad dækker | Hardware-defekter, kapacitetstab | Eksterne hændelser (brand, skade, tyveri) |
| Dækker driftsstop | Sjældent | Ja |
| Dækker brand fra defekt | Sjældent | Ja |
| Dækker tredjepart | Aldrig | Ja |
Du har brug for begge dele. En god leverandørgaranti reducerer ikke forsikrings-behovet — men kan reducere præmien hvis det dokumenterer kvaliteten.
For mere om dette, se cycle-life-garanti hos batterileverandør.
Næste skridt
- Tjek nuværende erhvervsforsikring for batteri-undtagelser
- Indhent 3 tilbud med eksplicit batteri-dækning
- Beregn realistisk driftsstop-eksponering og sørg for 12 mdr BI
- Forhandl ansvarssum op til 25–50 mio. kr
- Inkludér cyberforsikring der specifikt dækker EMS-relateret indbrud
For relaterede artikler, se brandsikkerhed på batterilager og TCO på et erhvervsbatteri.